央行数字货币P币详解,一文看懂数字人民币新动态
数字人民币进入2.0时代,P币作为底层核心协议,悄然改变了我们对货币的想象。它不再是简单的电子钱包,而是重构了价值传输的底层逻辑。对于关注资产增值的普通用户而言,理解P币的流转机制,比单纯炒作价格更为关键。它标志着支付结算从“依赖中介”向“点对点”的彻底转型,这种技术跃迁直接影响着我们日常每一笔交易的效率与安全。
P币最核心的突破,在于实现了真正的“法币可编程”。通过智能合约技术,资金可以附带特定的使用条件和期限,例如预售资金必须按工程进度释放。这种设计让金融监管从“事后追责”变为“事中控制”,大幅降低了欺诈风险。对于小微商户来说,这意味着账期管理变得极其透明,坏账率显著下降。资金在链上每笔流转都有迹可循,既保护了消费者,也让经营者能够依据真实数据优化库存周转。
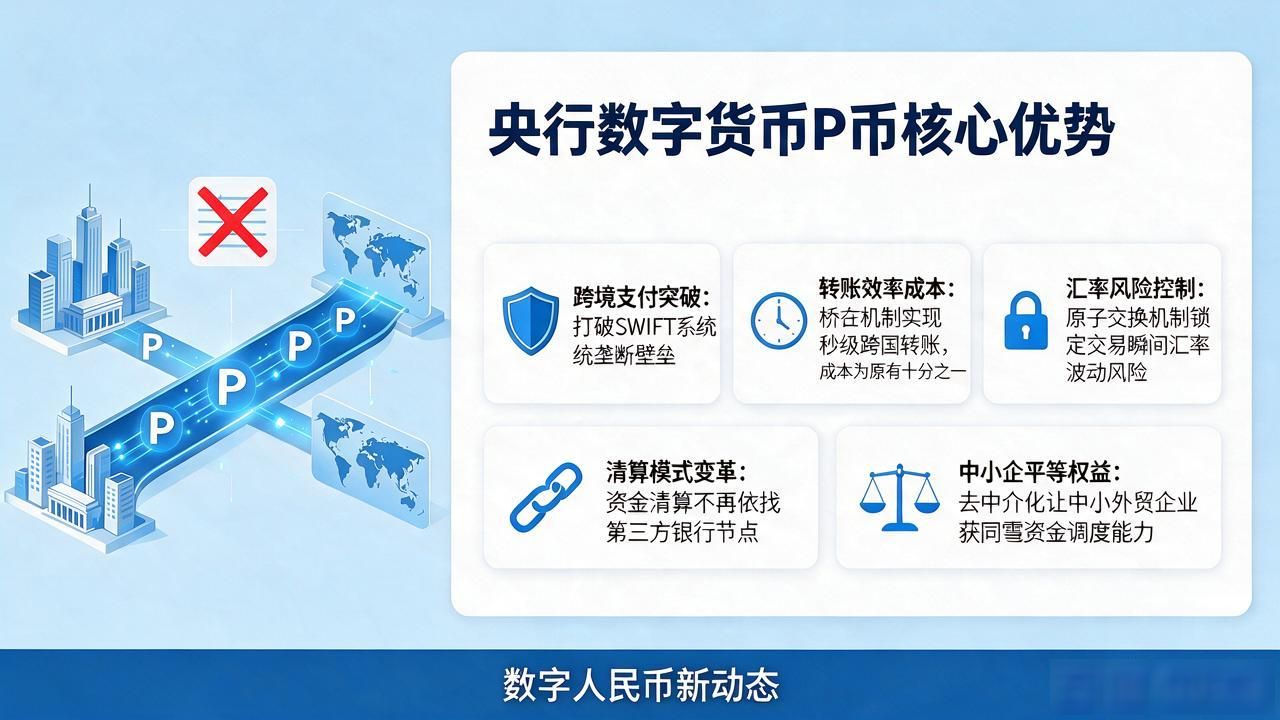
在跨境支付领域,P币打破了SWIFT系统的垄断壁垒。传统国际汇款耗时数天、手续费高昂,而基于P币的桥接机制能让跨国转账在秒级完成,成本仅为原有的十分之一。对于跨境电商从业者而言,这是改变游戏规则的工具。汇率波动的风险通过原子交换机制被锁定在交易瞬间,资金清算不再依赖第三方银行节点。这种去中介化的优势央行数字货币P币详解,一文看懂数字人民币新动态,让中小外贸企业首次拥有了与大型跨国集团同等的资金调度能力。
安全性是P币区别于加密资产的根本属性。它由中央银行直接背书,具备无限法偿性,且系统内置了隐私保护与反洗钱的双重机制。用户无需担心算法漏洞导致的资产蒸发,也不必面对匿名交易带来的法律灰色地带。数据存储在分布式网络中,但密钥管理严格遵循金融级标准。即使某个节点遭受攻击,整体网络依然保持坚韧,这种高可用性对于保障国家金融基础设施的稳定运行至关重要,是数字时代信用体系的新基石。
普通用户参与P币生态的路径日益清晰。从开立数字钱包开始,用户即可体验零费率提现和离线支付功能。随着更多场景的接入,P币将不再只是支付工具,而是身份、信用与资产的数字化载体。你需要做的不是盲目囤积央行数字货币p币,而是熟悉其在智能合约中的应用场景。关注官方发布的试点城市动态,合理利用其记账属性管理家庭财务。这种务实的参与方式,才能让你真正享受到技术红利带来的生活便利。
转载请注明出处:admin,如有疑问,请联系()。
本文地址:https://nbkqs.cn/imzb/1172.html